
Este blog también está disponible en Substack. Síguenos allí para obtener más información sobre el sector de las bebidas espirituosas artesanales y la tecnología de la cadena de suministro.
Resumen
- Cuando RNDC abandonó California, la mayoría de las bodegas que respondieron a una encuesta de WineBusiness se trasladaron directamente a los dos distribuidores más grandes que quedaban. Simplemente cambiaron un arrendador por otro.
- Un distribuidor nunca vendió una sola cosa. Vendía un paquete: la licencia, el almacén, el camión, el crédito, la venta y los datos. El colapso de RNDC demostró que el paquete puede desmoronarse y que las marcas solo conservan las piezas que ya poseían.
- Toda industria con un intermediario dominante acaba teniendo este momento. Les pasó a los discos, los libros, los juguetes y los cómics. Los proveedores que sobrevivieron ya habían separado el permiso de la relación.
- La licencia es el permiso. La relación con el cliente es el activo. Durante noventa años, el sector del alcohol los vendió como una sola cosa. Las marcas que ganen la próxima década alquilarán lo primero y serán dueñas de lo segundo.
La lección equivocada
Aquí está la cifra que se me quedó grabada.
Cuando RNDC anunció que abandonaría California en 2025, casi doscientas bodegas perdieron a su distribuidor en el mercado de vinos más grande del país. WineBusiness encuestó a aquellas que producían más de 1.000 cajas al año. De las que respondieron, una cuarta parte firmó con Breakthru. Otro 22% firmó con Southern Glazer’s. Dos optaron por la autodistribución.
Dos.
Otras se fueron con Regal, Winebow y casas más pequeñas. Todo esto es perfectamente racional cuando tienes noventa días y un almacén lleno de vino. Pero fíjese en lo que ocurrió. Una marca que acababa de ver cómo su distribuidor abandonaba el estado respondió entregando el mismo conjunto de responsabilidades —la licencia, los camiones, las cuentas, las relaciones— a la siguiente empresa de la fila.
Eso no es un plan de recuperación. Es un contrato de alquiler nuevo.
Ya conoce el resto de la historia. RNDC se declaró en bancarrota bajo el Capítulo 11 el 26 de julio de 2026 (S.D. Tex., caso 26-90737) tras salir de California y vender once mercados, y para septiembre estaba en liquidación acelerada. Se ha escrito mucho sobre quién cobró y quién no. Este artículo trata de otra cosa: lo que un distribuidor le vende realmente y qué partes de ello nunca debería haber cedido.
¿Y qué significa esto?: El instinto tras el fracaso de un distribuidor es buscar uno mejor. Eso soluciona el síntoma. La vulnerabilidad subyacente —que una empresa tenga a la vez su permiso para vender y sus relaciones con los compradores— sobrevive intacta al cambio.
Dos marcas, una salida
Pongamos dos empresas una al lado de la otra.
Treasury Wine Estates es una de las empresas vinícolas más grandes del mundo. En febrero de 2026 informó a la Bolsa de Valores de Australia que recompraría el inventario que RNDC tenía para ella en California, al valor de venta original, y esperaba una salida neta de efectivo de unos 65 millones de dólares por la operación. Rabobank estimó en junio que Treasury había perdido unos 50 millones de dólares en ventas en California, aproximadamente una cuarta parte de sus ingresos anuales en el estado.
Nosotros Tequila & Mezcal es una fracción de ese tamaño. Había construido su negocio en California años antes con la licencia de distribución de Park Street, vendiendo botella a botella a bares en Los Ángeles mientras Park Street se encargaba del cumplimiento normativo y la logística. Cuando se trasladó a RNDC a finales de 2022, mantuvo lo que su director de ingresos, PJ Dwyer, llamó "uno de los equipos de ventas de bebidas espirituosas independientes más grandes del estado de California". Cuando RNDC dio un preaviso de noventa días, Nosotros volvió al modelo de servicio con licencia. Según un estudio de caso de Park Street publicado en septiembre de 2025, mantuvo más de 2,000 relaciones con clientes y creció alrededor de un 20% en el canal on-premise y cerca de un 30% en el off-premise tras el cambio.
Ese estudio de caso es material de marketing de la propia Park Street, así que evalúe las cifras en consecuencia. El patrón sigue siendo válido. El consejo de Dwyer fue directo: "Inviertan en recursos internos para crear su propio equipo, trabajar en su ruta al mercado y comprender cómo tener éxito por su cuenta".
La diferencia entre esos dos resultados no fue el tamaño. Treasury tenía mucho más de todo. La diferencia fue lo que cada empresa poseía cuando el camión dejó de pasar.
¿Y qué significa esto?: La escala no protege contra el fracaso de un distribuidor. La propiedad sí. Un proveedor multimillonario con su inventario y sus cuentas dentro de la operación de otra persona está más expuesto que una marca mediana que alquila la licencia y mantiene las relaciones.
Lo que realmente vende un distribuidor
Desde 1933, el sistema de tres niveles ha vendido a las marcas un paquete completo bajo el nombre de distribución.
Si se desglosa ese paquete, se encuentran seis elementos distintos: el permiso para vender en un estado, un almacén, un camión y una ruta de entrega, crédito (es decir, el distribuidor le paga a usted y cobra a las cuentas), una fuerza de ventas y los datos sobre quién compró qué.
Esas seis cosas no tienen casi nada en común. El permiso es regulatorio y escaso. El almacenamiento y los camiones son logística, un producto básico al que se le puede poner precio por caja. El crédito es finanzas. Vender es una relación. Los datos son un activo que se revaloriza.
Durante la mayor parte del siglo pasado, el paquete tenía sentido porque había aproximadamente tantos mayoristas como bodegas, y cada marca recibía atención real. Esa lógica se ha roto.
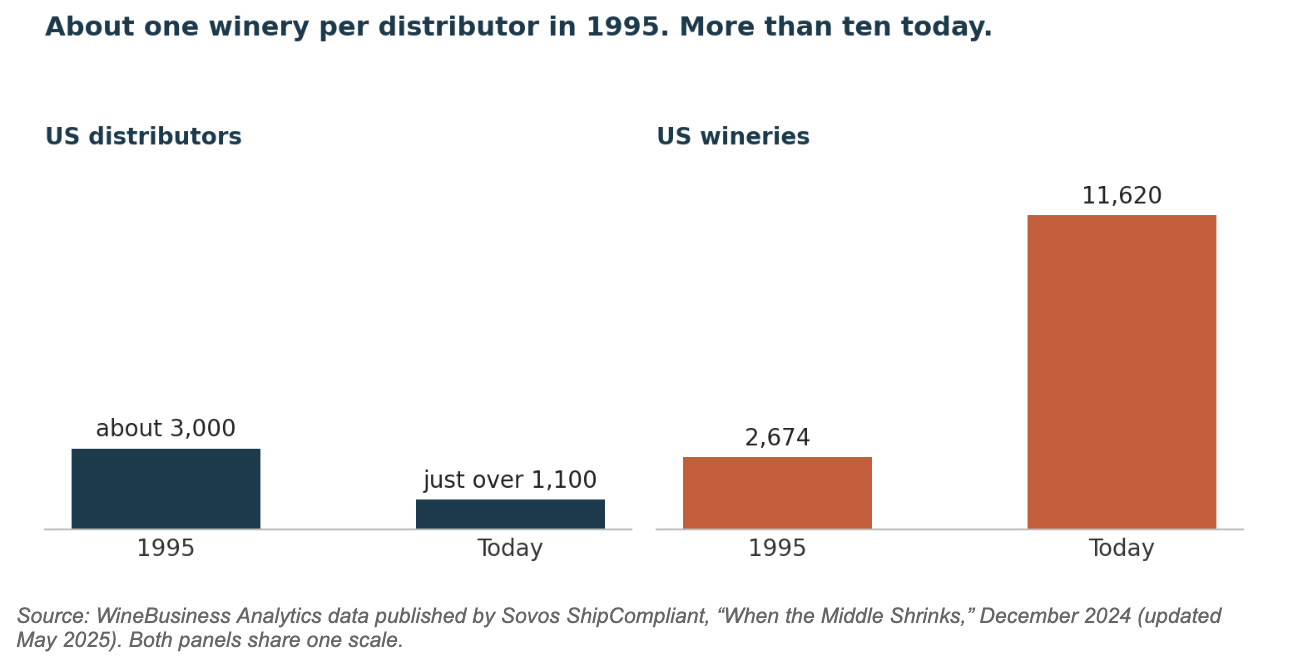
Estados Unidos tenía unos 3,000 distribuidores de alcohol en 1995 y poco más de 1,100 en 2024, según datos de WineBusiness Analytics publicados por Sovos ShipCompliant. El número de bodegas pasó de 2,674 a 11,620 en el mismo periodo. Las destilerías artesanales se multiplicaron de 280 a 2,753 entre 2011 y 2024. El paquete no se volvió más barato de entregar. La atención que recibía cada marca se dividió por diez.
Esta es la analogía a la que siempre vuelvo. Cuando un centro comercial pierde su tienda ancla, las pequeñas tiendas del interior no pierden su inventario, pierden el flujo de clientes. Y descubren, generalmente demasiado tarde, que ese flujo nunca fue suyo. Era atención alquilada, pagada con el alquiler y el margen, y se fue junto con la tienda ancla.
¿Y qué significa esto?: Filosóficamente, la licencia es el permiso y la relación es el activo, y el sistema de tres niveles ha pasado noventa años vendiéndolos juntos. En la práctica, eso significa que la parte del paquete que más le importa es la que menos probabilidades tiene de controlar. Aquí es donde comienza la diferencia entre pagar por estar presente y pagar por construir una marca.
Todas las industrias pasan por este momento
Nada de esto es exclusivo del vino y las bebidas espirituosas. Cualquier industria que canalice a miles de proveedores a través de unos pocos intermediarios termina viendo cómo uno de ellos fracasa.
Cuando el intermediario falla
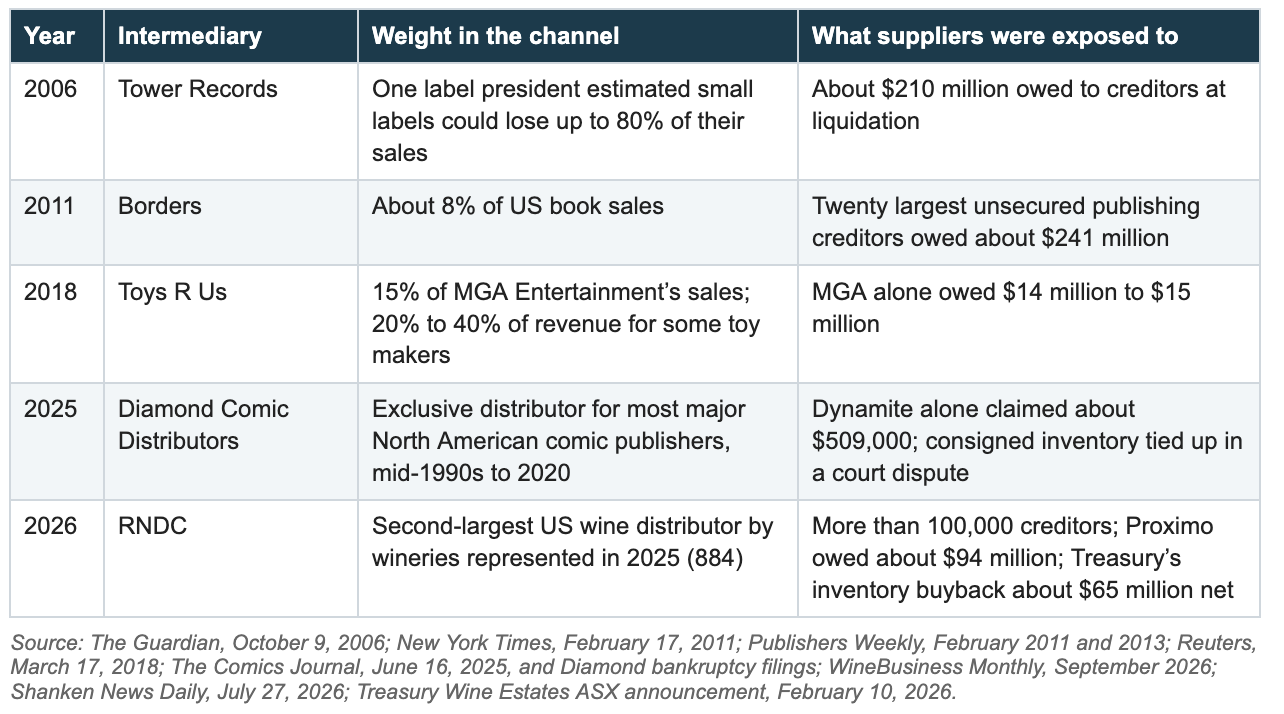
El paralelo más cercano es el de los cómics. Durante aproximadamente veinticinco años, Diamond Comic Distributors fue el distribuidor exclusivo de la mayoría de las principales editoriales de cómics de Norteamérica. DC se fue en 2020. Marvel le siguió, trasladándose a Lunar Distribution y Penguin Random House. Cuando Diamond se declaró en bancarrota (Capítulo 11) en enero de 2025, esas rutas alternativas fueron las que permitieron que muchos minoristas siguieran haciendo pedidos. Las editoriales que seguían operando a través de Diamond tuvieron un año diferente: ventas impagadas, un comprador del negocio que declaró que no pagaría nada vendido antes de su adquisición y un inventario en consignación atrapado en una disputa con la masa concursal.
El producto estaba bien. Los cómics seguían en las estanterías. Lo que falló fue el acceso, y el acceso era lo único que esas editoriales habían subcontratado por completo.
Los discos, los libros y los juguetes siguieron el mismo guion. La exposición del proveedor nunca fue solo la factura impagada. Fue la parte de sus clientes a la que solo podía llegar a través de una única puerta.
¿Y qué significa esto?: Cuando el intermediario falla, rara vez se pierde el producto. Lo que se pierde es el acceso. Los inversores deberían valorar una marca según las cuentas a las que puede llegar sin su distribuidor, no según la huella de su distribuidor. Esa es la prima de documentación en la práctica, y es la razón por la que la sala de datos es la salida.
La licencia se convierte en una capa
¿Cómo se ve el paquete cuando se desmorona definitivamente?
Observemos los pagos. Para mover dinero de clientes en Estados Unidos, una empresa necesita licencias de transmisión de dinero en los 50 estados y en el Distrito de Columbia. Una estimación de expertos de 2025 sitúa los honorarios y costes profesionales en unos 570.000 dólares, además de más de 8 millones de dólares en fianzas mínimas agregadas, y el proceso puede llevar de uno a tres años. La mayoría de las empresas nunca lo hacen. Se conectan a Stripe, que posee las licencias, se encarga del cumplimiento normativo y permite que el comerciante mantenga la propiedad del cliente.
La licencia se convirtió en una capa. La relación permaneció con la empresa.
El alcohol se dirige hacia el mismo camino, y Nosotros es un ejemplo práctico. Alquiló las partes reguladas —la licencia, el cumplimiento y la logística— y conservó las partes que generan valor compuesto: el equipo de ventas, las cuentas y el historial de pedidos. En junio de 2026, el analista de Rabobank, Bourcard Nesin, describió cómo los grandes proveedores se alejaban de los acuerdos nacionales con un solo distribuidor para elegir al mejor socio estado por estado, y lo resumió en una frase: “El mejor atleta debe ser la marca, no el distribuidor”.
Aclaración: Maguey Exchange, la empresa que dirijo, es la capa operativa comercial para licores artesanales y vino, lo que significa que nuestro negocio es ser esa capa alquilada en la frontera. Lea el resto teniendo esto en cuenta. El argumento se sostiene por sí mismo de cualquier manera.
La prueba práctica es sencilla. Desmonte a su distribuidor actual, pieza por pieza, y decida qué debería estar alquilando y qué debería poseer usted.
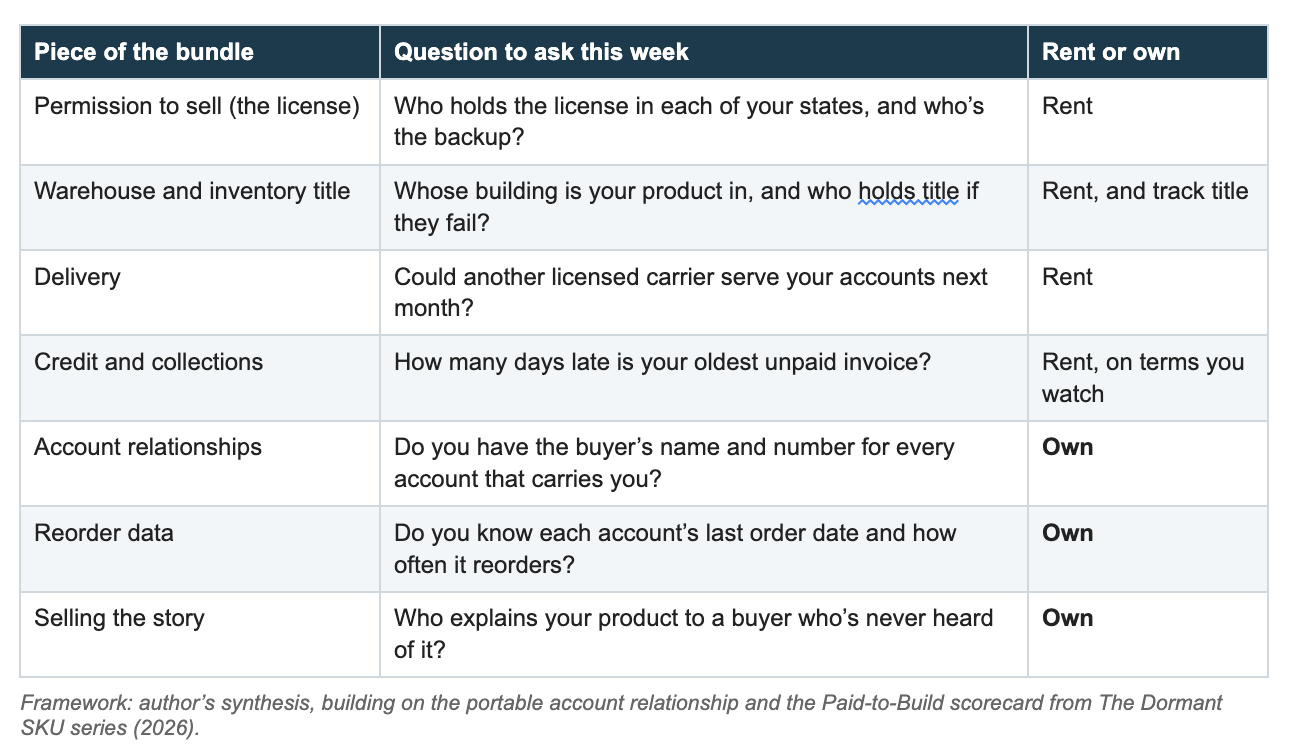
¿Y qué significa esto?: Cuente las filas en la columna de “poseer” que realmente controla hoy. Si la respuesta es cero, su marca es un SKU en el sistema de alguien más. Si son tres, usted tiene una relación de cuenta portátil, y un fallo del distribuidor se convierte en un problema logístico en lugar de uno existencial.
Qué recompensas trae 2027
El nivel de distribución seguirá consolidándose. No es una predicción sobre ninguna empresa en particular. Es lo que sucede cuando el volumen aumenta, el valor por botella cae y menos casas distribuidoras manejan más marcas.
En ese mundo, la licencia es más barata de alquilar porque más personas la ofrecerán como servicio. La relación se vuelve más valiosa porque menos distribuidores dedicarán tiempo de sus representantes a construirla por usted. El pedido de reposición es el único voto que cuenta, y las marcas que puedan ver sus propios votos serán las que puedan elegir a sus socios en lugar de esperar a ser elegidas.
La parte más difícil de alquilar del paquete es la que está en la frontera. Para cualquiera que importe licores de agave, ron o vino europeo, el permiso comienza antes de que el producto llegue a un almacén en EE. UU., con un importador registrado y una pila de registros que la mayoría de las marcas nunca ven. Ahí es donde comienza la Parte 2.
Hasta entonces, una pregunta.
Si la empresa matriz de su distribuidor se declarara en quiebra mañana, ¿a cuántas de sus cuentas podría contactar para el viernes?
