POSTED ON Sep 21, 2026

BLOGS
El data room es la salida (El SKU inactivo, Parte 3)

El data room es la salida (El SKU inactivo, Parte 3)

Blog

Este blog también está disponible en Substack. Síguelo allí para obtener más información sobre el sector de las bebidas espirituosas artesanales y la tecnología de la cadena de suministro.

Resumen

Dieciocho meses después del camión, una de nuestras dos marcas de agave recibió una oferta de adquisición y la otra una venta de liquidación. El comprador no pagaba por la receta ni por la marca comercial. Pagaba por una demanda que podía verificar y llevarse consigo, y valoró todo lo que no pudo verificar en un pago contingente (earn-out). Ese activo es invisible hasta que lo mides, y el dinero para medirlo ya está saliendo de tu cuenta de resultados cada mes. Esto es lo que el comprador realmente pregunta: cómo construir la prueba, de dónde viene el presupuesto y cuánto vale el activo terminado. Ambas marcas son compuestos. Los múltiplos no lo son.

La oferta

Dos marcas de agave. Ya las conoces. El mismo camión, el mismo distribuidor, el mismo informe de agotamiento plano la misma mañana, hace un año y medio. Una fundadora se conectó a sus cuentas y las mantuvo cuando el distribuidor abandonó el estado. El otro contrató a un intermediario y perdió el mercado en una semana.

Así es como termina. La Marca B consigue un comprador. Uno real, con una cifra real, y la mayor parte de esa cifra es efectivo al cierre. La Marca A también intenta vender, discretamente, porque le queda poco margen de maniobra. Un grupo la rechaza. Otro ofrece una fracción de lo que esperaba, y casi todo está supeditado a resultados que tendría que entregar después de la venta. El mismo líquido, en su momento. Una de ellas es ahora un activo. La otra es inventario con una historia adjunta.

Esa es toda la historia de los gemelos, resuelta. El resto de este artículo trata sobre ti, porque la distancia entre esas dos ofertas no es cuestión de suerte, y puedes acortarla antes de que alguien pida ver tus libros contables.

La verdadera pregunta del comprador

Nadie le dice esto a un fundador hasta que la hoja de términos está sobre la mesa. El comprador no está comprando tu receta. Las recetas son baratas. No está comprando tu marca comercial, tu botella ni las medallas de tu sitio web. Ni siquiera está comprando a tu distribuidor, porque puede cambiarlo en una semana y probablemente ya tenga tres en lista de espera.

Cada línea de diligencia debida se reduce a una pregunta que el comprador rara vez dice en voz alta: si tu distribuidor desapareciera mañana, ¿los clientes se irían contigo? Esa es la relación de cuenta portátil de la Parte 2, y en la salida deja de ser una buena idea para convertirse en el eje del que depende la valoración.

Imagina las dos salas de datos. La de la Marca B tiene un historial de agotamiento exportable, cuenta por cuenta, que se remonta a dos años atrás, con la frecuencia de nuevos pedidos junto a cada nombre, contactos directos de los compradores y las notas de cata de las visitas que los convencieron. Puedes abrirla y ver un mercado. La de la Marca A tiene totales de envíos del distribuidor por mes, un acuerdo con un intermediario y una hoja de cálculo que reconstruyó de memoria durante el periodo de salida porque las cuentas solo habían existido en el libro del intermediario y en el CRM del distribuidor. Puedes abrirla y ver un almacén.

Para cuando vendes, la presentación no es el producto. La sala de datos es la salida. La Marca B podría entregar la suya en una carpeta. La Marca A no pudo vender el activo porque nunca lo había poseído.

Para fundadores: el día que vendes es el día en que descubres quién era realmente el dueño de tus cuentas. Si la respuesta es tu distribuidor o tu agente, no estás vendiendo un negocio. Estás vendiendo una etiqueta.

El earn-out es un detector de mentiras

Aquí está la parte que la mayoría de los fundadores pasan por alto hasta que aparece en el contrato. Cuando un comprador no puede verificar tu demanda, no se retira. Reestructura. Los banqueros describieron 2025 como un reinicio para las transacciones de bebidas alcohólicas: los múltiplos se comprimieron, la diligencia debida se volvió más rigurosa y las estructuras de los acuerdos dependieron más de los earn-outs y las contingencias de rendimiento. Lee esto con atención. El earn-out es la herramienta del mercado para poner precio a una demanda que no puede ver.

Así que trata el earn-out como un detector de mentiras. La Marca B obtuvo efectivo por adelantado porque sus pedidos estaban documentados y el comprador pudo respaldarlos. La Marca A obtuvo una cifra contingente porque el comprador le estaba diciendo, mediante la estructura, que lo demostrara después del hecho. Incluso los acuerdos más destacados funcionan así. Casamigos se vendió por mil millones de dólares, pero trescientos millones fueron un pago por rendimiento. Aviation llegó a seiscientos diez millones, con doscientos setenta y cinco de ellos sujetos a earn-out. Cuanto más famosa es la marca, mayor es el cheque. Cuanto menos verificable es la demanda, mayor es la parte contingente del pago.
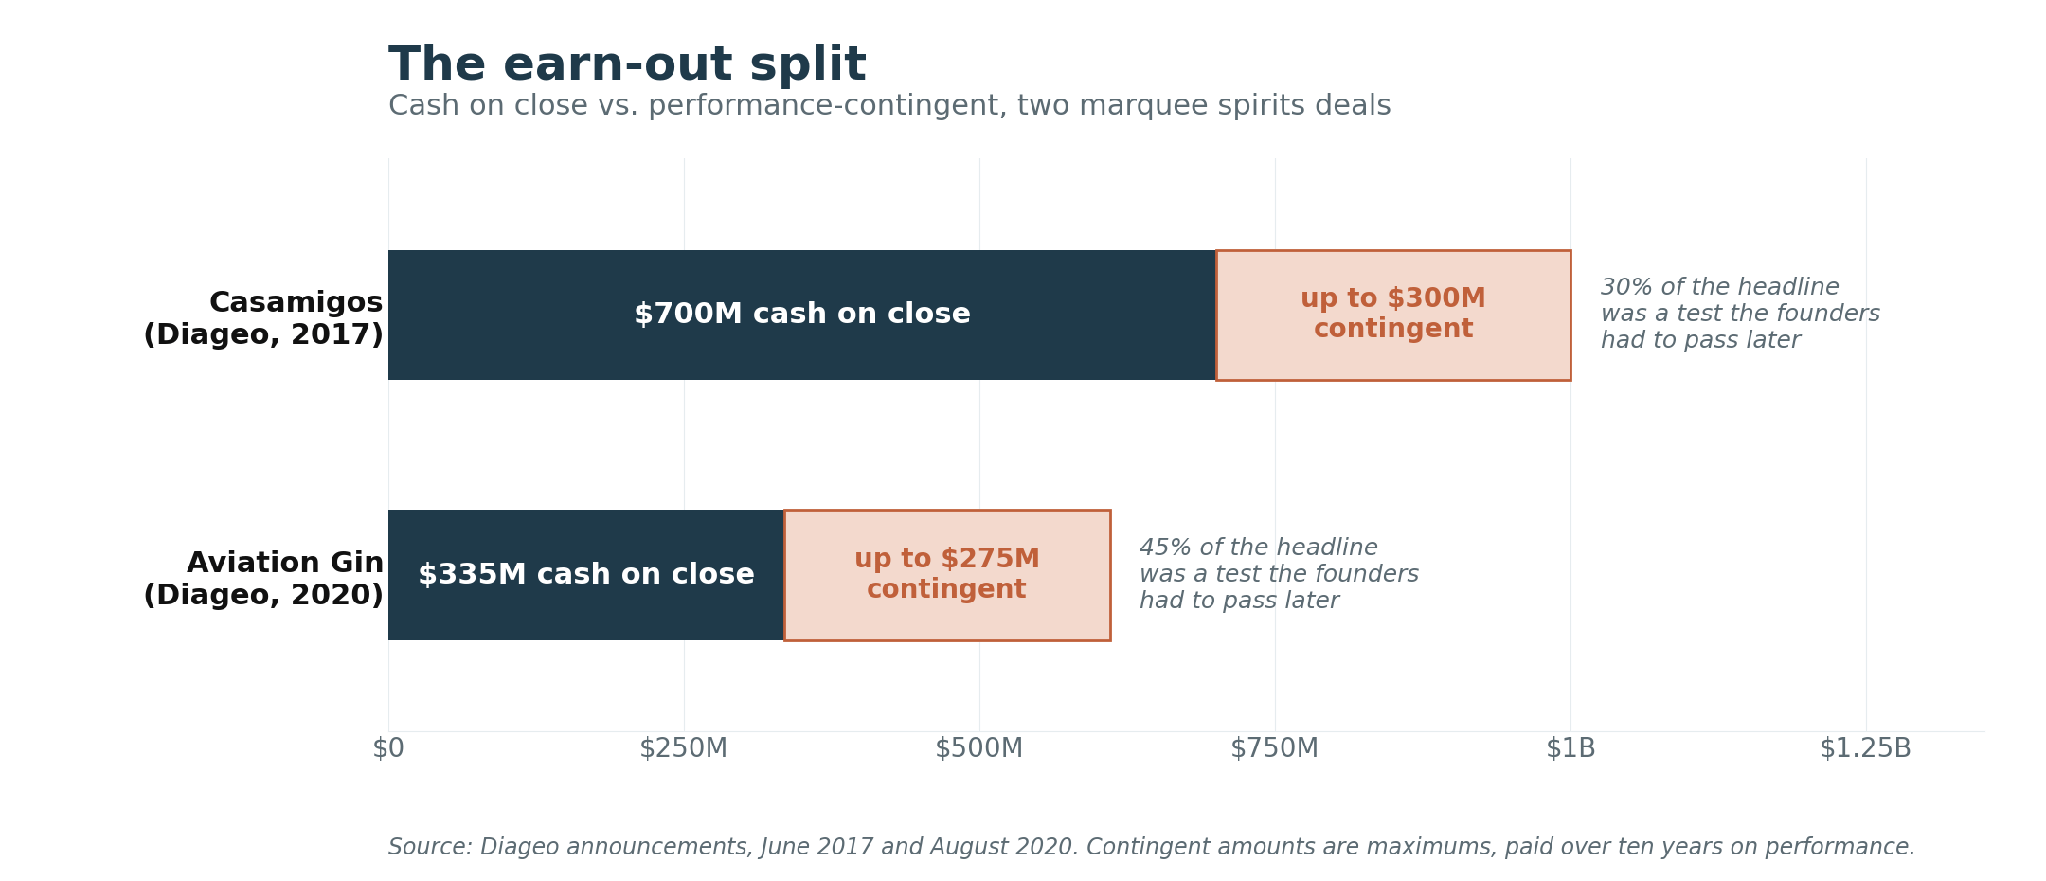
Figura 1. El desglose del earn-out: lo que el comprador pagó al cierre y lo que obligó a los fundadores a demostrar después.

Nadie ha publicado una cifra que aísle la documentación como una variable de precio, así que toma esto como la síntesis que es. Pero la tendencia es clara. Los asesores señalan que la escasa visibilidad de los ingresos netos y el crecimiento dependiente de promociones son lastres que los compradores descuentan, y describen los múltiplos como algo que se suscribe, no que se otorga. El comprador paga por lo que puede verificar. Todo lo demás va al earn-out o al descuento.

Para inversores: lee la estructura antes de leer el titular. La parte del pago en efectivo al cierre de cualquier oferta es la opinión honesta del comprador sobre cuánta demanda es real y transferible.

No puedes vender lo que no puedes ver

Para ser dueño de ese activo, tienes que ser capaz de verlo, y la mayoría de las marcas no pueden. Observan el único número que les entrega el distribuidor: los envíos, las cajas que salieron del almacén del distribuidor, y lo confunden con la demanda. No lo es. Las ventas (depletions) son la demanda, las cajas que salieron del distribuidor hacia un minorista. La venta al consumidor final (sell-through) es la verdad subyacente, la botella que una persona realmente llevó a casa. Quieres las dos últimas, y casi nunca las obtendrás sin pedirlas. El distribuidor no tiene ninguna razón para ofrecer voluntariamente el número que muestra si está vendiendo tu marca o simplemente almacenándola.

Tres números, entonces. Aquí tienes quién posee cada uno, qué oculta y cómo obtenerlo.
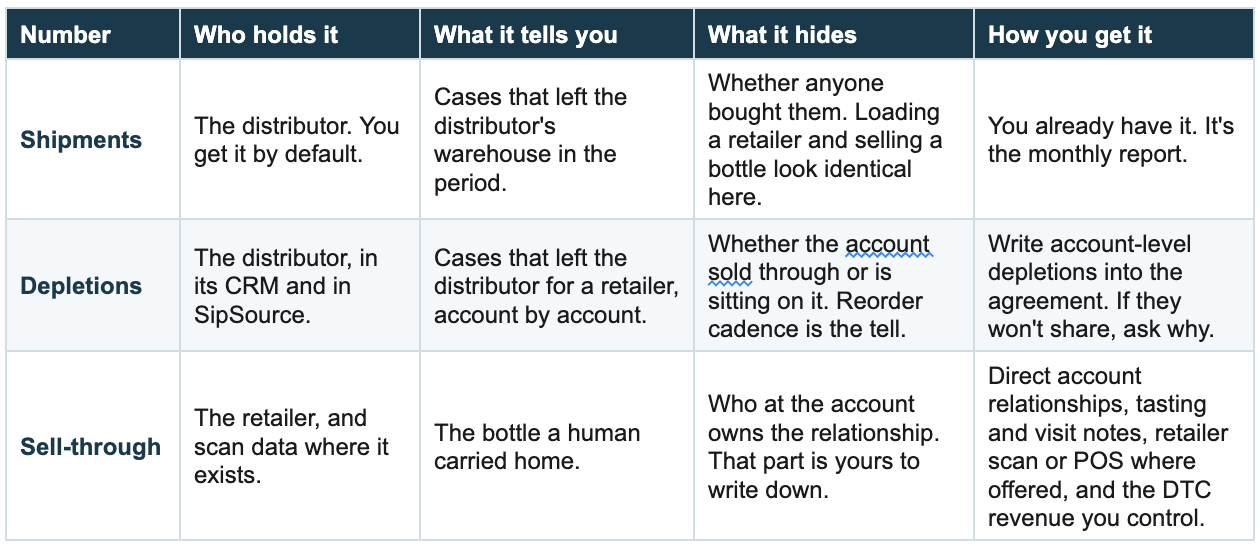
Fuentes: Documentación de WSWA SipSource; orientación de profesionales del sector. El software de seguimiento de ventas (depletions) existe porque, de lo contrario, estos datos permanecen dentro de los sistemas de los distribuidores.

Esta ceguera es estructural, no personal. WSWA creó SipSource porque los datos de ventas suelen quedarse en los distribuidores, y ahora existe toda una categoría de software cuyo argumento de venta es que, una vez que tu producto sale del muelle de carga, te quedas a oscuras. Nadie funda una empresa en torno a un problema que no es real. Lo que aún no existe es una tasa de inactividad publicada para las marcas artesanales colocadas. Los datos para calcularla residen en los sistemas de los distribuidores. Simplemente nunca salen de ahí.

Llamemos al espacio entre tener esos datos y actuar sobre ellos la brecha de activación de ventas. Ciérrala y la inactividad dejará de ser algo que descubres un trimestre tarde. Se convertirá en algo que detectas en una semana. Elige un mercado. Obtén las ventas por cuenta. Observa la frecuencia de los pedidos. Cuando los pedidos de una cuenta disminuyen, vuelve a realizar muestras y presentaciones. Cuando los envíos se mantienen estables pero las ventas se ralentizan, estás a punto de sobreproducir. Y cuando un comprador de gran volumen deja de pedirte que le hables de tu marca y empieza a preguntar cuál es tu precio por palé, el marco ha cambiado. Ya cree en la demanda. Esa pregunta es el sonido de un activo funcionando.

Para operadores: diez cuentas, ventas por cuenta, frecuencia de pedidos. Si no puedes ver esas tres cosas esta semana, no estás gestionando una marca. Estás esperando que funcione.

De dónde viene el dinero

La objeción es siempre la misma. Suena caro, el distribuidor ya se encarga del cumplimiento, así que crear el tuyo propio parece pagar dos veces.

Ya estás pagando dos veces. Esa es la doble facturación, y así es como funciona. Aplica el modelo a una marca que factura 500.000 dólares al año. Supongamos un margen de distribuidor del 30 al 35 por ciento, que es el rango que citan los profesionales. Parte de ese margen corresponde a camiones y almacenes. Una parte significativa es la función de cumplimiento y ventas que te dijeron que venía incluida en el trato. Nuestros modelos sitúan esa parte en los seis dígitos bajos. Mientras tanto, la tecnología que realiza el trabajo de cumplimiento y seguimiento de agotamientos se vende ahora como software de bajo coste, con un precio de cinco dígitos bajos al año o menos. Estas son nuestras estimaciones, no cifras de mercado publicadas, así que haz tus propios números. Pero la brecha no necesita ser exacta para ser de seis dígitos, y ahí está cada año financiando una función de ventas que en realidad no estás recibiendo. Redirígela.

Aquí tienes el modelo. La última columna es la tuya.
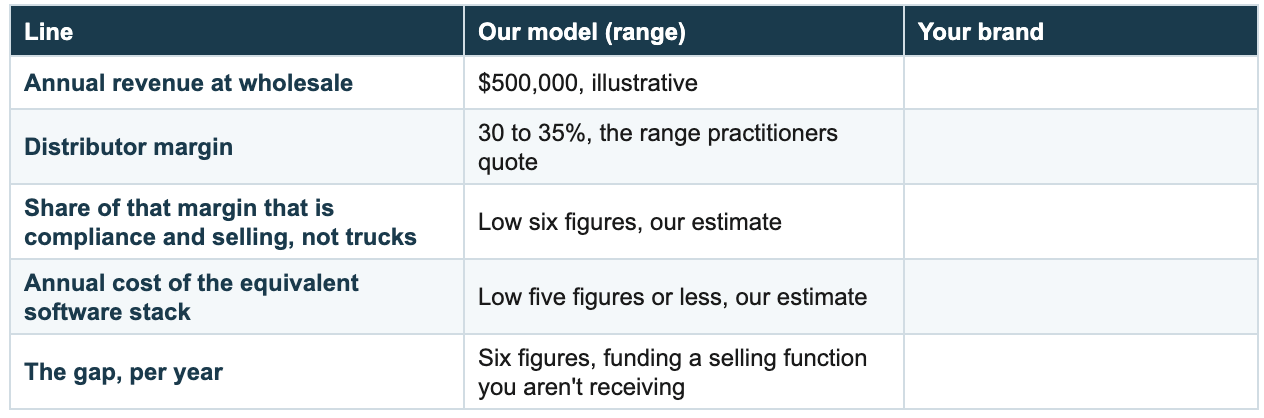
Fuente: Modelado de MGx, 2026. Un modelo divulgado, no una cifra de mercado publicada. Cambia las suposiciones; la brecha sobrevive a la mayoría de ellas.

Existe una versión más limpia de la distribución que ya valora esto con honestidad. Los profesionales describen estructuras de compensación y paso directo a aproximadamente la mitad del margen tradicional, porque todos en la mesa entienden que el trabajo de ventas ocurre en la marca. Eso es la distribución valorada como lo que realmente es. Logística.

Y una vez que eres dueño de la métrica, puedes exigirla a cualquiera que contrates. Un representante, una agencia, un líder de ventas fraccional, no importa quién. Vincula el pago a los agotamientos después de noventa días en lugar de a las colocaciones el primer día, y el pago por colocar se convierte silenciosamente en pago por construir. El número es lo que hace que la rendición de cuentas sea real.

Para los inversores: una marca que recupera el margen de ventas y exige a sus representantes un número de velocidad no está gastando más que su competidor inactivo. Está gastando el mismo dinero en un activo en lugar de en una partida presupuestaria.

La prima por documentación

Ahora, el número que obtuvo la Marca B y por qué lo obtuvo.

Ten cuidado con el folclore de las valoraciones. Los acuerdos emblemáticos de agave se citan como si fueran la regla. Casamigos, Ilegal, el puñado que se negoció entre nueve y diecisiete veces los ingresos según estimaciones de terceros. Son el techo, no el mercado. El analista que hizo los cálculos de Casamigos lo llamó la prima Clooney y dijo que el promedio de la industria es de seis veces los ingresos, y que si conseguías diez, estarías volando. El rango honesto, corroborado por múltiples profesionales de valoración de 2026, es este: una marca artesanal premium documentada y con velocidad probada se sitúa entre cuatro y seis veces los ingresos. Una pequeña marca artesanal que no puede demostrar quién la compra, o si volverán a comprarla, se negocia entre una y dos veces y media, si es que llega a negociarse. Los múltiplos de EBITDA en todo el sector de bebidas promediaron alrededor de doce veces entre 2024 y 2025, pero eso mezcla todas las categorías, así que trátalo como un techo, no como un punto de referencia para las bebidas espirituosas.

Llama a esa diferencia la prima por documentación. Es la distancia entre uno y medio y cinco, y no es una recompensa por un mejor producto. Es el pago por una función de ventas que se transfiere.
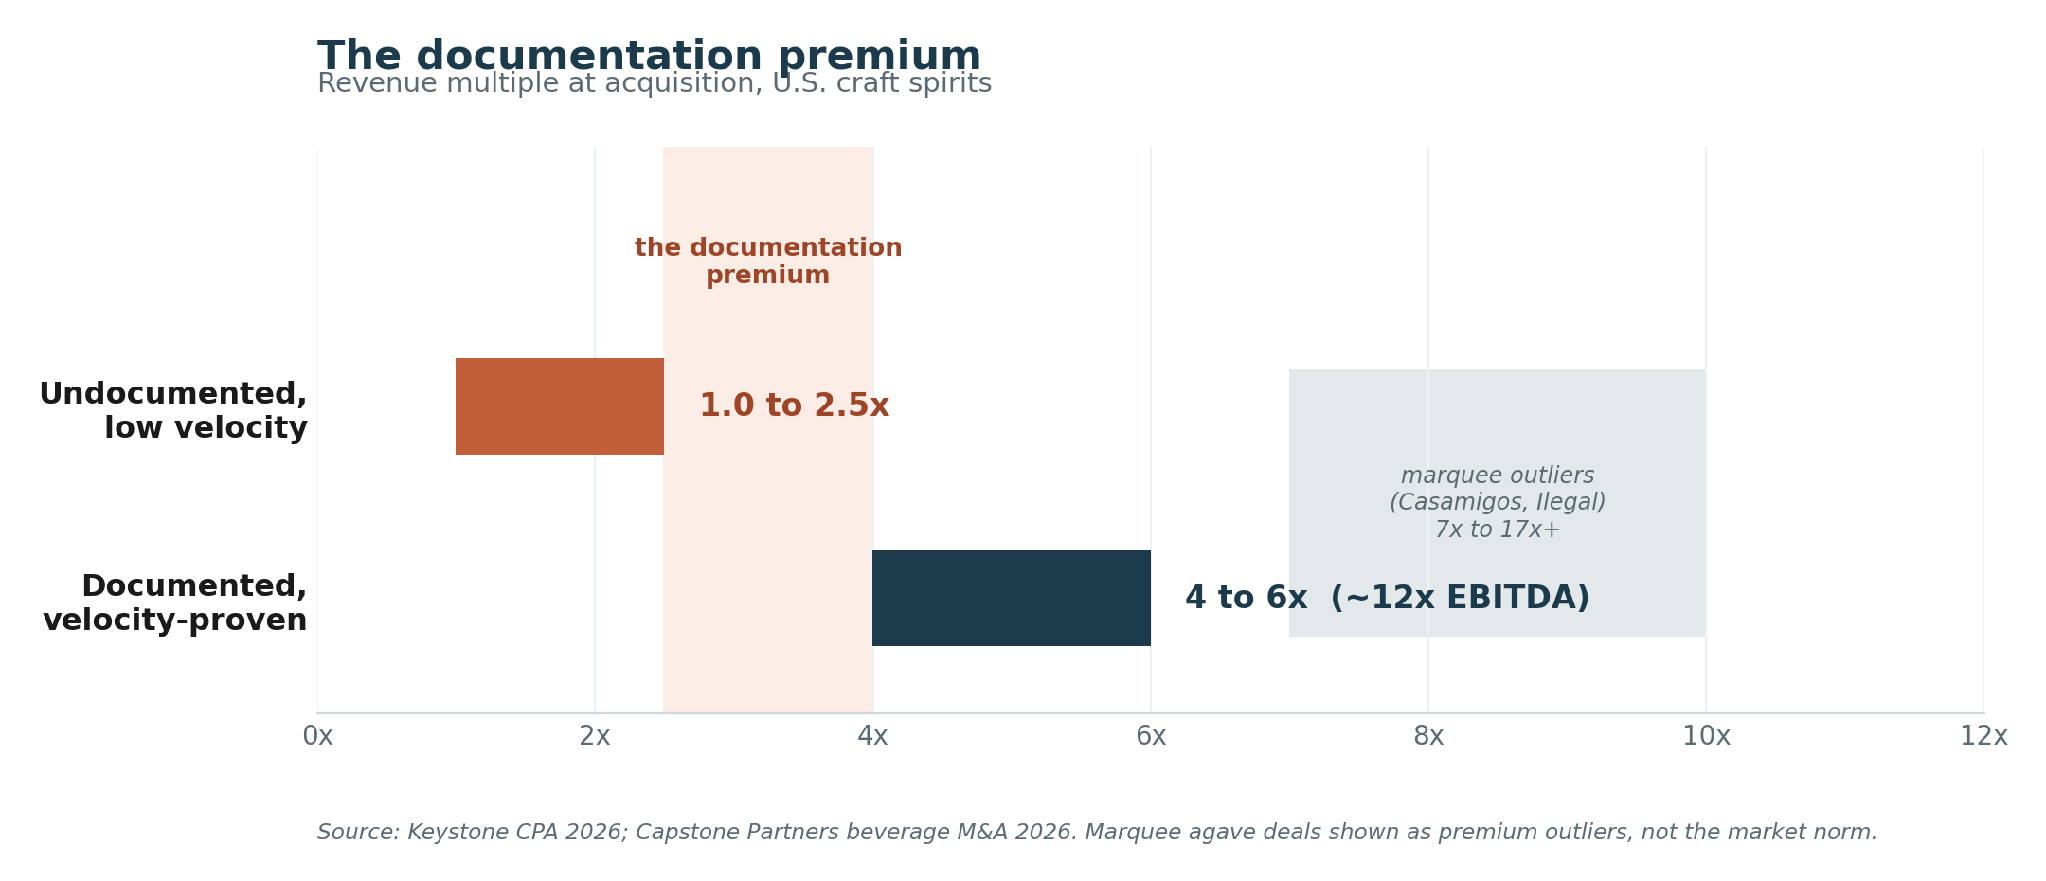
Figura 2. La prima por documentación: el múltiplo que desbloqueas al demostrar una demanda que puedes entregar.

El mercado está valorando esto abiertamente ahora. En septiembre de 2025, Tito's realizó la primera adquisición de su historia, una participación mayoritaria en LALO Tequila. Los términos no fueron revelados, así que no busques un múltiplo en ello. Lee la razón. La siguiente fase de LALO necesitaba una distribución más profunda y una infraestructura de ventas más sólida, y el comprador era un operador que ya poseía ambas cosas. Eso es un comprador pagando por la capa de ventas como lo que la marca necesitaba a continuación. Señales más pequeñas apuntan en la misma dirección. Una plataforma de bebidas de microcapitalización compró el control de una agencia de ventas y gestión de marca de bebidas espirituosas a principios de 2026 específicamente para añadir ventas a su distribución; un acuerdo pequeño, así que no le des demasiadas vueltas. Y una firma de ventas fraccionales cuenta con aproximadamente nueve mil líderes de ventas fraccionales trabajando en EE. UU. y Canadá, en todos los sectores y autodeclarados, así que tómalo como contexto, no como prueba. El patrón se mantiene de todos modos. Un mercado se forma alrededor de una función en el momento en que la gente admite que tiene valor.

Sé justo sobre cuándo esto no es lo que se está comprando. Las grandes empresas estratégicas pasaron 2025 deshaciéndose de marcas por falta de encaje en la categoría, no por falta de velocidad. Algunos acuerdos son apuestas por la capacidad, una fábrica, no un libro de cuentas. Y un rey de la categoría como Patrón mantuvo una valoración de cinco mil millones de dólares durante años de crecimiento casi plano basándose únicamente en el posicionamiento y el apalancamiento en los estantes. Si eres una marca de celebridades o eres dueño de una categoría, te compran por otras razones. Para cada lector que no es ninguna de las dos cosas, la demanda propia es el activo.

Para los fundadores: Las marcas que se adquieren le entregan al comprador un mercado. Las marcas que se ignoran le entregan al comprador un recibo de almacén y una historia, y se valoran en consecuencia.

Lo que debe contener su data room

No necesita estar en proceso de venta para construir esto. Solo necesita estar vendiendo para arrepentirse de no haberlo hecho. Aquí le explicamos qué pedirá un comprador y por qué cada elemento influye en la valoración.
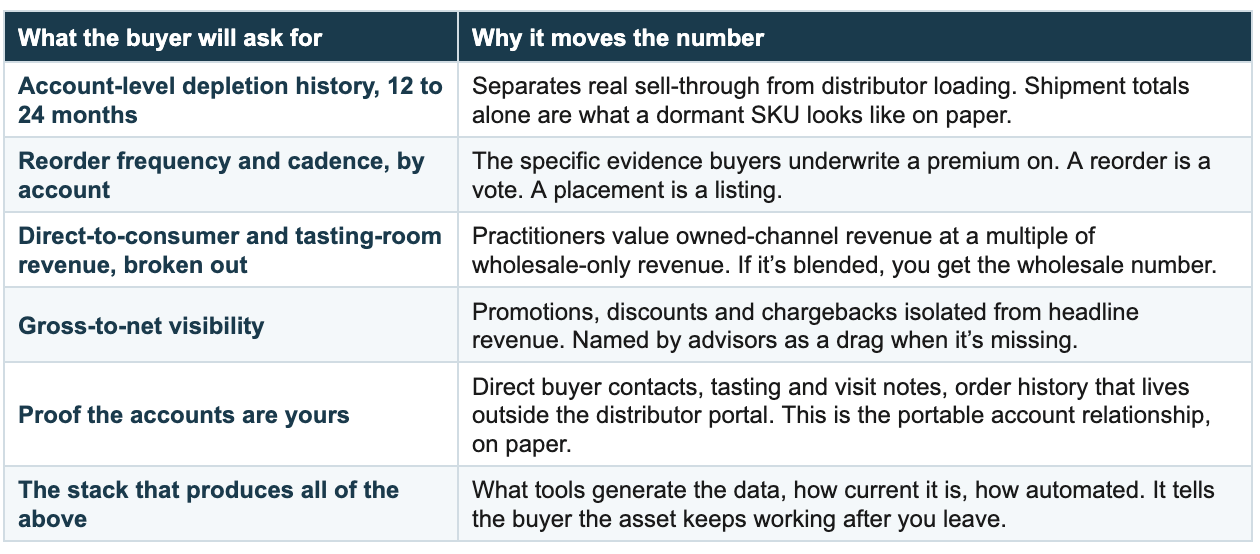
Fuentes: Guía de valoración para profesionales 2026 (Keystone CPA, Auxo Capital Advisors, CT Acquisitions); Mergermarket, febrero de 2026; datos de participación de MGx.

Seis elementos. Ninguno requiere un banquero. Todos requieren que alguien de su equipo se encargue de la relación y documente la información, que es exactamente la función que la Parte 1 decía que su distribuidor nunca realizaría y que la Parte 2 mostró que un fundador termina haciendo de todos modos.

Volvamos al inicio. La Parte 1 comenzaba con una marca dormida en un almacén, y lo planteé como un problema logístico: producto aparcado sin nadie que lo venda. Si lo analizamos de nuevo a través de la salida de la Marca A, el almacén nunca fue el riesgo. El riesgo era que la única prueba de vida de la marca estuviera en el archivador de otra persona. El distribuidor tenía las ventas (depletions). El agente tenía las cuentas. El fundador tenía un informe que no controlaba y una cifra que no podía defender. El SKU inactivo y la marca adquirida nunca fueron dos empresas distintas. Eran la misma empresa ante dos decisiones diferentes sobre quién vendería el producto y quién poseería la evidencia.

Recibirá un informe mensual más antes de que el próximo distribuidor decida abandonar su estado. Así que abra su propio data room esta noche, antes de que alguien se lo pida. Si su distribuidor desapareciera mañana, ¿qué hay en esa carpeta que demuestre que los clientes se irían con usted?

El SKU inactivo, en tres partes. Diagnostíquelo, despiértelo, aduéñese de él.

Lea las partes 1 y 2.

‍

Este blog también está disponible en Substack. Síguelo allí para obtener más información sobre el sector de las bebidas espirituosas artesanales y la tecnología de la cadena de suministro.

Resumen

Dieciocho meses después del camión, una de nuestras dos marcas de agave recibió una oferta de adquisición y la otra una venta de liquidación. El comprador no pagaba por la receta ni por la marca comercial. Pagaba por una demanda que podía verificar y llevarse consigo, y valoró todo lo que no pudo verificar en un pago contingente (earn-out). Ese activo es invisible hasta que lo mides, y el dinero para medirlo ya está saliendo de tu cuenta de resultados cada mes. Esto es lo que el comprador realmente pregunta: cómo construir la prueba, de dónde viene el presupuesto y cuánto vale el activo terminado. Ambas marcas son compuestos. Los múltiplos no lo son.

La oferta

Dos marcas de agave. Ya las conoces. El mismo camión, el mismo distribuidor, el mismo informe de agotamiento plano la misma mañana, hace un año y medio. Una fundadora se conectó a sus cuentas y las mantuvo cuando el distribuidor abandonó el estado. El otro contrató a un intermediario y perdió el mercado en una semana.

Así es como termina. La Marca B consigue un comprador. Uno real, con una cifra real, y la mayor parte de esa cifra es efectivo al cierre. La Marca A también intenta vender, discretamente, porque le queda poco margen de maniobra. Un grupo la rechaza. Otro ofrece una fracción de lo que esperaba, y casi todo está supeditado a resultados que tendría que entregar después de la venta. El mismo líquido, en su momento. Una de ellas es ahora un activo. La otra es inventario con una historia adjunta.

Esa es toda la historia de los gemelos, resuelta. El resto de este artículo trata sobre ti, porque la distancia entre esas dos ofertas no es cuestión de suerte, y puedes acortarla antes de que alguien pida ver tus libros contables.

La verdadera pregunta del comprador

Nadie le dice esto a un fundador hasta que la hoja de términos está sobre la mesa. El comprador no está comprando tu receta. Las recetas son baratas. No está comprando tu marca comercial, tu botella ni las medallas de tu sitio web. Ni siquiera está comprando a tu distribuidor, porque puede cambiarlo en una semana y probablemente ya tenga tres en lista de espera.

Cada línea de diligencia debida se reduce a una pregunta que el comprador rara vez dice en voz alta: si tu distribuidor desapareciera mañana, ¿los clientes se irían contigo? Esa es la relación de cuenta portátil de la Parte 2, y en la salida deja de ser una buena idea para convertirse en el eje del que depende la valoración.

Imagina las dos salas de datos. La de la Marca B tiene un historial de agotamiento exportable, cuenta por cuenta, que se remonta a dos años atrás, con la frecuencia de nuevos pedidos junto a cada nombre, contactos directos de los compradores y las notas de cata de las visitas que los convencieron. Puedes abrirla y ver un mercado. La de la Marca A tiene totales de envíos del distribuidor por mes, un acuerdo con un intermediario y una hoja de cálculo que reconstruyó de memoria durante el periodo de salida porque las cuentas solo habían existido en el libro del intermediario y en el CRM del distribuidor. Puedes abrirla y ver un almacén.

Para cuando vendes, la presentación no es el producto. La sala de datos es la salida. La Marca B podría entregar la suya en una carpeta. La Marca A no pudo vender el activo porque nunca lo había poseído.

Para fundadores: el día que vendes es el día en que descubres quién era realmente el dueño de tus cuentas. Si la respuesta es tu distribuidor o tu agente, no estás vendiendo un negocio. Estás vendiendo una etiqueta.

El earn-out es un detector de mentiras

Aquí está la parte que la mayoría de los fundadores pasan por alto hasta que aparece en el contrato. Cuando un comprador no puede verificar tu demanda, no se retira. Reestructura. Los banqueros describieron 2025 como un reinicio para las transacciones de bebidas alcohólicas: los múltiplos se comprimieron, la diligencia debida se volvió más rigurosa y las estructuras de los acuerdos dependieron más de los earn-outs y las contingencias de rendimiento. Lee esto con atención. El earn-out es la herramienta del mercado para poner precio a una demanda que no puede ver.

Así que trata el earn-out como un detector de mentiras. La Marca B obtuvo efectivo por adelantado porque sus pedidos estaban documentados y el comprador pudo respaldarlos. La Marca A obtuvo una cifra contingente porque el comprador le estaba diciendo, mediante la estructura, que lo demostrara después del hecho. Incluso los acuerdos más destacados funcionan así. Casamigos se vendió por mil millones de dólares, pero trescientos millones fueron un pago por rendimiento. Aviation llegó a seiscientos diez millones, con doscientos setenta y cinco de ellos sujetos a earn-out. Cuanto más famosa es la marca, mayor es el cheque. Cuanto menos verificable es la demanda, mayor es la parte contingente del pago.

Figura 1. El desglose del earn-out: lo que el comprador pagó al cierre y lo que obligó a los fundadores a demostrar después.

Nadie ha publicado una cifra que aísle la documentación como una variable de precio, así que toma esto como la síntesis que es. Pero la tendencia es clara. Los asesores señalan que la escasa visibilidad de los ingresos netos y el crecimiento dependiente de promociones son lastres que los compradores descuentan, y describen los múltiplos como algo que se suscribe, no que se otorga. El comprador paga por lo que puede verificar. Todo lo demás va al earn-out o al descuento.

Para inversores: lee la estructura antes de leer el titular. La parte del pago en efectivo al cierre de cualquier oferta es la opinión honesta del comprador sobre cuánta demanda es real y transferible.

No puedes vender lo que no puedes ver

Para ser dueño de ese activo, tienes que ser capaz de verlo, y la mayoría de las marcas no pueden. Observan el único número que les entrega el distribuidor: los envíos, las cajas que salieron del almacén del distribuidor, y lo confunden con la demanda. No lo es. Las ventas (depletions) son la demanda, las cajas que salieron del distribuidor hacia un minorista. La venta al consumidor final (sell-through) es la verdad subyacente, la botella que una persona realmente llevó a casa. Quieres las dos últimas, y casi nunca las obtendrás sin pedirlas. El distribuidor no tiene ninguna razón para ofrecer voluntariamente el número que muestra si está vendiendo tu marca o simplemente almacenándola.

Tres números, entonces. Aquí tienes quién posee cada uno, qué oculta y cómo obtenerlo.

Fuentes: Documentación de WSWA SipSource; orientación de profesionales del sector. El software de seguimiento de ventas (depletions) existe porque, de lo contrario, estos datos permanecen dentro de los sistemas de los distribuidores.

Esta ceguera es estructural, no personal. WSWA creó SipSource porque los datos de ventas suelen quedarse en los distribuidores, y ahora existe toda una categoría de software cuyo argumento de venta es que, una vez que tu producto sale del muelle de carga, te quedas a oscuras. Nadie funda una empresa en torno a un problema que no es real. Lo que aún no existe es una tasa de inactividad publicada para las marcas artesanales colocadas. Los datos para calcularla residen en los sistemas de los distribuidores. Simplemente nunca salen de ahí.

Llamemos al espacio entre tener esos datos y actuar sobre ellos la brecha de activación de ventas. Ciérrala y la inactividad dejará de ser algo que descubres un trimestre tarde. Se convertirá en algo que detectas en una semana. Elige un mercado. Obtén las ventas por cuenta. Observa la frecuencia de los pedidos. Cuando los pedidos de una cuenta disminuyen, vuelve a realizar muestras y presentaciones. Cuando los envíos se mantienen estables pero las ventas se ralentizan, estás a punto de sobreproducir. Y cuando un comprador de gran volumen deja de pedirte que le hables de tu marca y empieza a preguntar cuál es tu precio por palé, el marco ha cambiado. Ya cree en la demanda. Esa pregunta es el sonido de un activo funcionando.

Para operadores: diez cuentas, ventas por cuenta, frecuencia de pedidos. Si no puedes ver esas tres cosas esta semana, no estás gestionando una marca. Estás esperando que funcione.

De dónde viene el dinero

La objeción es siempre la misma. Suena caro, el distribuidor ya se encarga del cumplimiento, así que crear el tuyo propio parece pagar dos veces.

Ya estás pagando dos veces. Esa es la doble facturación, y así es como funciona. Aplica el modelo a una marca que factura 500.000 dólares al año. Supongamos un margen de distribuidor del 30 al 35 por ciento, que es el rango que citan los profesionales. Parte de ese margen corresponde a camiones y almacenes. Una parte significativa es la función de cumplimiento y ventas que te dijeron que venía incluida en el trato. Nuestros modelos sitúan esa parte en los seis dígitos bajos. Mientras tanto, la tecnología que realiza el trabajo de cumplimiento y seguimiento de agotamientos se vende ahora como software de bajo coste, con un precio de cinco dígitos bajos al año o menos. Estas son nuestras estimaciones, no cifras de mercado publicadas, así que haz tus propios números. Pero la brecha no necesita ser exacta para ser de seis dígitos, y ahí está cada año financiando una función de ventas que en realidad no estás recibiendo. Redirígela.

Aquí tienes el modelo. La última columna es la tuya.

Fuente: Modelado de MGx, 2026. Un modelo divulgado, no una cifra de mercado publicada. Cambia las suposiciones; la brecha sobrevive a la mayoría de ellas.

Existe una versión más limpia de la distribución que ya valora esto con honestidad. Los profesionales describen estructuras de compensación y paso directo a aproximadamente la mitad del margen tradicional, porque todos en la mesa entienden que el trabajo de ventas ocurre en la marca. Eso es la distribución valorada como lo que realmente es. Logística.

Y una vez que eres dueño de la métrica, puedes exigirla a cualquiera que contrates. Un representante, una agencia, un líder de ventas fraccional, no importa quién. Vincula el pago a los agotamientos después de noventa días en lugar de a las colocaciones el primer día, y el pago por colocar se convierte silenciosamente en pago por construir. El número es lo que hace que la rendición de cuentas sea real.

Para los inversores: una marca que recupera el margen de ventas y exige a sus representantes un número de velocidad no está gastando más que su competidor inactivo. Está gastando el mismo dinero en un activo en lugar de en una partida presupuestaria.

La prima por documentación

Ahora, el número que obtuvo la Marca B y por qué lo obtuvo.

Ten cuidado con el folclore de las valoraciones. Los acuerdos emblemáticos de agave se citan como si fueran la regla. Casamigos, Ilegal, el puñado que se negoció entre nueve y diecisiete veces los ingresos según estimaciones de terceros. Son el techo, no el mercado. El analista que hizo los cálculos de Casamigos lo llamó la prima Clooney y dijo que el promedio de la industria es de seis veces los ingresos, y que si conseguías diez, estarías volando. El rango honesto, corroborado por múltiples profesionales de valoración de 2026, es este: una marca artesanal premium documentada y con velocidad probada se sitúa entre cuatro y seis veces los ingresos. Una pequeña marca artesanal que no puede demostrar quién la compra, o si volverán a comprarla, se negocia entre una y dos veces y media, si es que llega a negociarse. Los múltiplos de EBITDA en todo el sector de bebidas promediaron alrededor de doce veces entre 2024 y 2025, pero eso mezcla todas las categorías, así que trátalo como un techo, no como un punto de referencia para las bebidas espirituosas.

Llama a esa diferencia la prima por documentación. Es la distancia entre uno y medio y cinco, y no es una recompensa por un mejor producto. Es el pago por una función de ventas que se transfiere.

Figura 2. La prima por documentación: el múltiplo que desbloqueas al demostrar una demanda que puedes entregar.

El mercado está valorando esto abiertamente ahora. En septiembre de 2025, Tito's realizó la primera adquisición de su historia, una participación mayoritaria en LALO Tequila. Los términos no fueron revelados, así que no busques un múltiplo en ello. Lee la razón. La siguiente fase de LALO necesitaba una distribución más profunda y una infraestructura de ventas más sólida, y el comprador era un operador que ya poseía ambas cosas. Eso es un comprador pagando por la capa de ventas como lo que la marca necesitaba a continuación. Señales más pequeñas apuntan en la misma dirección. Una plataforma de bebidas de microcapitalización compró el control de una agencia de ventas y gestión de marca de bebidas espirituosas a principios de 2026 específicamente para añadir ventas a su distribución; un acuerdo pequeño, así que no le des demasiadas vueltas. Y una firma de ventas fraccionales cuenta con aproximadamente nueve mil líderes de ventas fraccionales trabajando en EE. UU. y Canadá, en todos los sectores y autodeclarados, así que tómalo como contexto, no como prueba. El patrón se mantiene de todos modos. Un mercado se forma alrededor de una función en el momento en que la gente admite que tiene valor.

Sé justo sobre cuándo esto no es lo que se está comprando. Las grandes empresas estratégicas pasaron 2025 deshaciéndose de marcas por falta de encaje en la categoría, no por falta de velocidad. Algunos acuerdos son apuestas por la capacidad, una fábrica, no un libro de cuentas. Y un rey de la categoría como Patrón mantuvo una valoración de cinco mil millones de dólares durante años de crecimiento casi plano basándose únicamente en el posicionamiento y el apalancamiento en los estantes. Si eres una marca de celebridades o eres dueño de una categoría, te compran por otras razones. Para cada lector que no es ninguna de las dos cosas, la demanda propia es el activo.

Para los fundadores: Las marcas que se adquieren le entregan al comprador un mercado. Las marcas que se ignoran le entregan al comprador un recibo de almacén y una historia, y se valoran en consecuencia.

Lo que debe contener su data room

No necesita estar en proceso de venta para construir esto. Solo necesita estar vendiendo para arrepentirse de no haberlo hecho. Aquí le explicamos qué pedirá un comprador y por qué cada elemento influye en la valoración.

Fuentes: Guía de valoración para profesionales 2026 (Keystone CPA, Auxo Capital Advisors, CT Acquisitions); Mergermarket, febrero de 2026; datos de participación de MGx.

Seis elementos. Ninguno requiere un banquero. Todos requieren que alguien de su equipo se encargue de la relación y documente la información, que es exactamente la función que la Parte 1 decía que su distribuidor nunca realizaría y que la Parte 2 mostró que un fundador termina haciendo de todos modos.

Volvamos al inicio. La Parte 1 comenzaba con una marca dormida en un almacén, y lo planteé como un problema logístico: producto aparcado sin nadie que lo venda. Si lo analizamos de nuevo a través de la salida de la Marca A, el almacén nunca fue el riesgo. El riesgo era que la única prueba de vida de la marca estuviera en el archivador de otra persona. El distribuidor tenía las ventas (depletions). El agente tenía las cuentas. El fundador tenía un informe que no controlaba y una cifra que no podía defender. El SKU inactivo y la marca adquirida nunca fueron dos empresas distintas. Eran la misma empresa ante dos decisiones diferentes sobre quién vendería el producto y quién poseería la evidencia.

Recibirá un informe mensual más antes de que el próximo distribuidor decida abandonar su estado. Así que abra su propio data room esta noche, antes de que alguien se lo pida. Si su distribuidor desapareciera mañana, ¿qué hay en esa carpeta que demuestre que los clientes se irían con usted?

El SKU inactivo, en tres partes. Diagnostíquelo, despiértelo, aduéñese de él.

Lea las partes 1 y 2.

‍